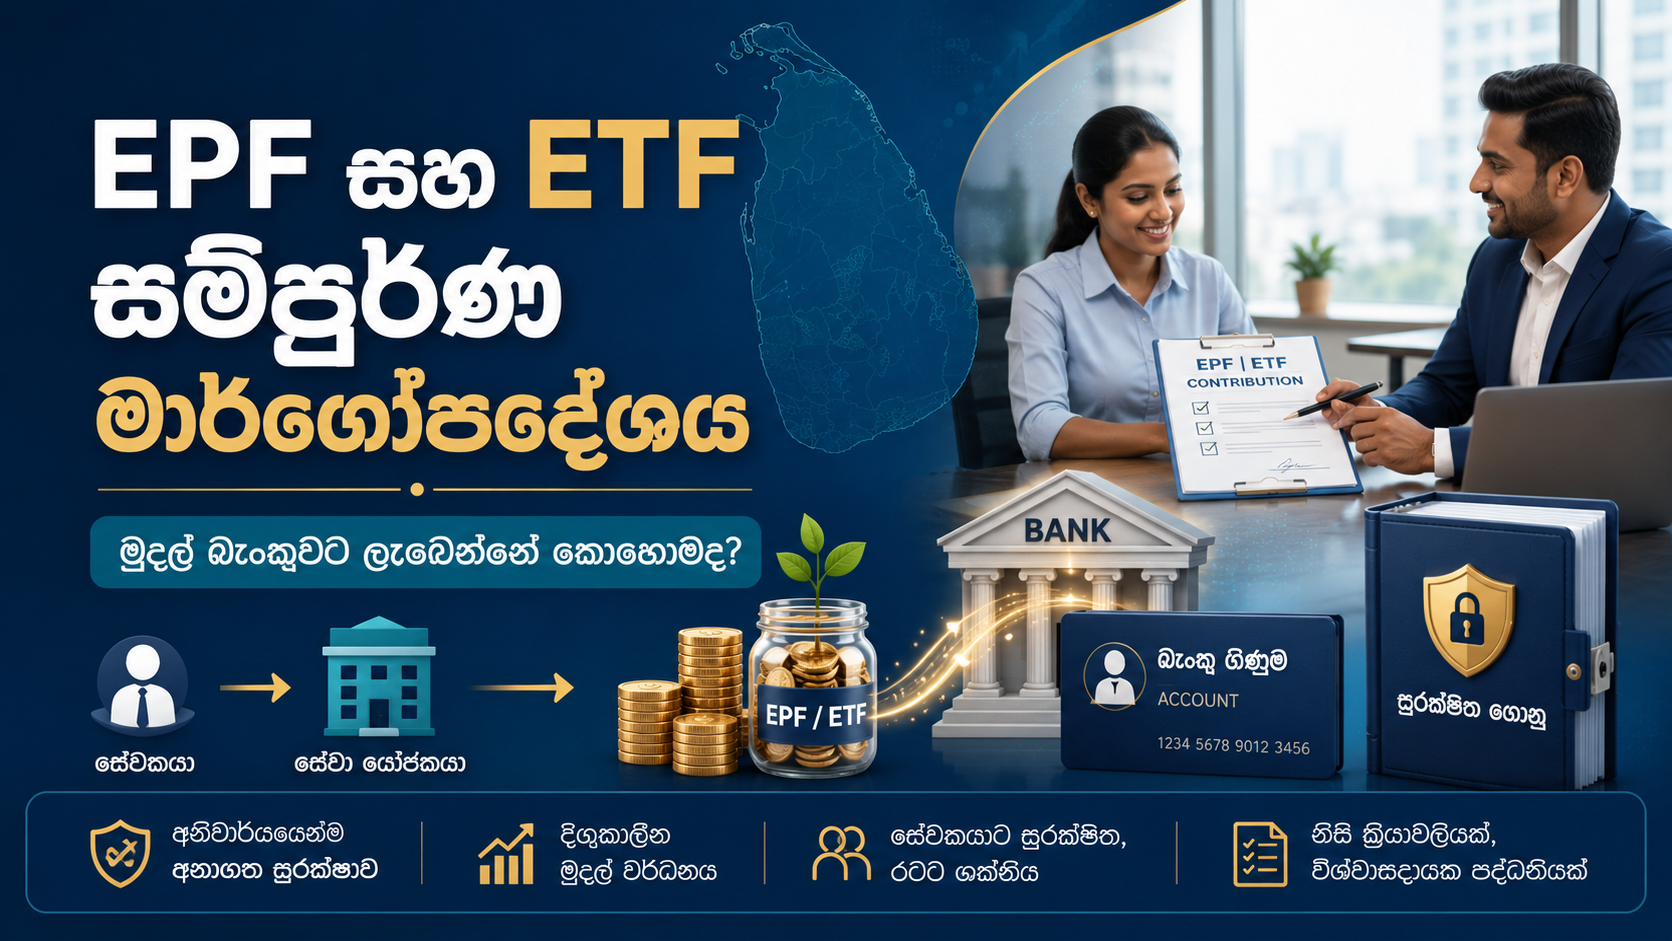
ශ්රී ලංකාවේ EPF සහ ETF ගැන සම්පූර්ණ මාර්ගෝපදේශය – මුදල් බැංකුවට ලැබෙන්නේ කොහොමද?
EPF සහ ETF කියන්නේ ශ්රී ලංකාවේ සේවකයන්ට වැදගත්ම සේවක ප්රතිලාභ අරමුදල් දෙකක්. විශේෂයෙන් පෞද්ගලික සහ අර්ධ රාජ්ය අංශයේ සේවකයන් බොහෝ දෙනාට මේ අරමුදල් දෙකට අදාළ දායකත්වයන් මාසිකව සිදු වෙනවා.
බොහෝ සේවකයන්ට EPF සහ ETF ගැන අසා තිබුණත්, මුදල් කොහෙට යනවාද, කොච්චර දායක වෙනවාද, claim කරන්න පුළුවන් වෙන්නේ කවදාද, සහ අවසානයේ මුදල් බැංකු ගිණුමකට ලැබෙන්නේ කොහොමද කියන දේවල් ගැන පැහැදිලි අවබෝධයක් නැහැ.
මෙම ලිපියෙන් EPF සහ ETF ගැන සරලව පැහැදිලි කරමු.
EPF කියන්නේ මොකක්ද?
EPF කියන්නේ Employees’ Provident Fund.
මෙය ශ්රී ලංකාවේ සේවකයන් සඳහා පවත්වාගෙන යන දිගුකාලීන විශ්රාම ඉතුරුම් අරමුදලක්.
EPF යටතේ සාමාන්ය අවම මාසික දායකත්වය මෙහෙමයි:
සේවකයාගෙන් 8%
සේවායෝජකයාගෙන් 12%
ඒ කියන්නේ සේවකයාගේ EPF ගණනයට අදාළ මාසික ඉපැයීම්වලින් මුළු 20%ක් EPF සඳහා දායක වෙනවා.
සේවකයාගේ 8% වැටුපෙන් අඩු වෙනවා.
සේවායෝජකයාගේ 12% සේවායෝජකයා විසින් වෙනම ගෙවනවා.
උදාහරණයක්
සේවකයෙකුගේ EPF ගණනයට අදාළ මාසික ඉපැයීම් රු. 75,000ක් නම්:
සේවකයාගේ EPF 8% = රු. 6,000
සේවායෝජකයාගේ EPF 12% = රු. 9,000
මාසික මුළු EPF දායකත්වය = රු. 15,000
මෙහිදී සේවකයාගේ වැටුපෙන් අඩු වෙන්නේ රු. 6,000 පමණයි.
අනෙක් රු. 9,000 සේවායෝජකයා විසින් ගෙවනවා.
ETF කියන්නේ මොකක්ද?
ETF කියන්නේ Employees’ Trust Fund.
EPF වගේ නොව, ETF සඳහා සේවකයා තමන්ගේ වැටුපෙන් මුදලක් ගෙවන්නේ නැහැ.
සේවායෝජකයා විසින් සේවකයාගේ මාසික ඉපැයීම්වලින් 3%ක් ETF සඳහා ගෙවනවා.
මෙම 3% සේවකයාගේ වැටුපෙන් අඩු නොකළ යුතුයි.
උදාහරණයක්
සේවකයාගේ මාසික ඉපැයීම රු. 75,000ක් නම්:
සේවායෝජක ETF 3% = රු. 2,250
මෙම රු. 2,250 සේවායෝජකයා විසින් ගෙවනවා.
සේවකයාගේ වැටුපෙන් එය අඩු වෙන්නේ නැහැ.
රු. 75,000 වැටුපකට EPF සහ ETF ගණනය
සේවක EPF 8% = රු. 6,000
සේවායෝජක EPF 12% = රු. 9,000
සේවායෝජක ETF 3% = රු. 2,250
මාසික මුළු EPF = රු. 15,000
මාසික ETF = රු. 2,250
EPF සහ ETF එකතුව = රු. 17,250
මෙයින් සේවකයාගේ වැටුපෙන් සෘජුව අඩු වෙන්නේ රු. 6,000 පමණයි.
Commercial Bank එකක EPF මුදල් තියාගන්නවාද?
නැහැ.
EPF කියන්නේ සාමාන්ය බැංකු savings account එකක් වගේ commercial bank එකක සේවකයාගේ නමින් තියාගෙන ඉන්න මුදලක් නෙවෙයි.
නමුත් බැංකු EPF contributions යැවීම සඳහා payment channel එකක් ලෙස භාවිතා කළ හැක.
සේවායෝජකයෙකුට අනුමත බැංකු පද්ධතියක් හෝ electronic payment system එකක් භාවිතා කරලා EPF contribution එක යවන්න පුළුවන්.
ඒ නිසා employer කෙනෙක් bank එකක් හරහා EPF ගෙව්වා කියලා, සේවකයාගේ EPF මුදල් එම bank එකේම තියාගෙන ඉන්නවා කියලා අදහස් වෙන්නේ නැහැ.
Bank එක බොහෝවිට payment process එකේ අතරමැදි පාර්ශවයක් ලෙස කටයුතු කරනවා.
EPF claim කළාම මුදල් බැංකු ගිණුමට ලැබෙන්නේ කොහොමද?
සේවකයෙකු EPF claim කිරීමට සුදුසුකම් ලබා claim එක approve වුණාට පස්සේ, benefit payment එක සේවකයා ලබාදී ඇති හෝ verify කර ඇති bank account එකට ගෙවිය හැක.
ඒ නිසා EPF claim එකේදී bank account details ඉල්ලන්න පුළුවන්.
Claim එක approve වුණාට පස්සේ EPF benefit payment එක සේවකයාගේ bank account එකට credit වෙන්න පුළුවන්.
ඒ කියන්නේ කෙනෙකුට තමන්ගේ full EPF amount එක bank account එකට ලැබුණා කියලා, එම bank එක EPF fund එකේ අයිතිකරු හෝ fund manager කියලා අදහස් වෙන්නේ නැහැ.
Bank account එක payment එක receive කරන්න භාවිතා වුණා පමණයි.
රැකියාවෙන් ඉවත් වුණාම full EPF එක ගන්න පුළුවන්ද?
සාමාන්යයෙන් රැකියාවෙන් resign වීම විතරක් full EPF claim එකක් ලබාගන්න ප්රමාණවත් හේතුවක් නෙවෙයි.
සාමාන්ය retirement claim එකකට පිරිමි සහ කාන්තා සේවකයන්ට වෙන වෙනම වයස් සීමා අදාළ වෙනවා.
පිරිමි සේවකයෙකු සාමාන්යයෙන් වයස අවුරුදු 55 සම්පූර්ණ කර රැකියාවෙන් ඉවත් වූ පසු retirement claim එකකට සුදුසුකම් ලබාගන්නවා.
කාන්තා සේවිකාවක් සාමාන්යයෙන් වයස අවුරුදු 50 සම්පූර්ණ කර රැකියාවෙන් ඉවත් වූ පසු retirement claim එකකට සුදුසුකම් ලබාගන්නවා.
ඒ වගේම නීතියෙන් පිළිගත් වෙනත් විශේෂ අවස්ථාවලදීත් EPF benefits claim කරන්න පුළුවන් වෙන්න පුළුවන්.
ඒ අතර:
ස්ථිර ලෙස රැකියාව කිරීම අපහසු වන ශාරීරික අසමත්භාවය
ස්ථිර පදිංචිය සඳහා විදේශගත වීම
නියමිත pensionable government employment එකකට පත්වීම
නීතියෙන් පිළිගත් වෙනත් විශේෂ තත්ත්ව
වැනි අවස්ථා ඇතුළත් විය හැක.
Full EPF එකක් කලින් ගත්ත කෙනෙකුට නැවත EPF contribute කරන්න පුළුවන්ද?
ඔව්.
කෙනෙකු කලින් EPF benefit එකක් ලබාගෙන තිබුණත්, පසුව EPF යටතට අදාළ අලුත් රැකියාවකට ගියොත් නැවත EPF contributions ආරම්භ වෙන්න පුළුවන්.
අලුත් employment එක EPF යටතට අදාළ නම් employer විසින් නැවත අදාළ contributions ගෙවිය යුතුයි.
ඒ නිසා කලින් full EPF claim එකක් ලැබුණා කියලා අනාගතයේ EPF contributions කරන්න බැහැ කියලා නියමයක් නැහැ.
EPF එකෙන් 30%ක් retirement එකට කලින් ගන්න පුළුවන්ද?
EPF යටතේ eligible members සඳහා pre-retirement benefit එකක් තියෙනවා.
මෙය ඕනෑම personal expense එකකට ඕනෑම වෙලාවක ගන්න පුළුවන් cash withdrawal එකක් නෙවෙයි.
සාමාන්යයෙන් මෙය අනුමත housing සහ medical purposes සඳහා පමණක් භාවිතා කළ හැක.
නිවාස අවශ්යතා සඳහා
තමන්ගේ ඉඩමක නිවසක් හදන්න
නිවසක් හදන්න ඉඩමක් ගන්න
නිවසක් මිලදී ගන්න
Housing-related mortgage එකක් settle කරන්න
අනුමත housing loan balance එකක් ගෙවන්න
වැනි අවශ්යතා සඳහා මෙම benefit එක භාවිතා කළ හැක.
වෛද්ය අවශ්යතා සඳහා
නියමිත බරපතළ ප්රතිකාර හෝ ශල්යකර්ම සඳහාත් මෙම benefit එක භාවිතා කළ හැක.
මෙම benefit එකට eligibility conditions තියෙනවා.
සාමාන්යයෙන් ඒ අතර:
දැනට EPF contribute කරන active member කෙනෙකු වීම
අවශ්ය අවම කාලයක් EPF contributions තිබීම
අවශ්ය minimum audited EPF balance එක තිබීම
වැනි කොන්දේසි ඇතුළත් වෙනවා.
අයදුම් කරන්න කලින් නවතම නිල නීති check කිරීම වැදගත්.
EPF එකෙන් loan එකක් ගන්න පුළුවන්ද?
EPF කියන්නේ commercial bank එකක් වගේ සාමාන්ය personal loan ලබාදෙන ආයතනයක් නෙවෙයි.
නමුත් housing-related facilities කිහිපයකදී EPF balance එක housing loan එකකට අදාළ security හෝ guarantee එකක් ලෙස භාවිතා කළ හැකි අවස්ථා තිබිය හැක.
Loan amount, eligibility, participating institutions සහ conditions කාලය අනුව වෙනස් වෙන්න පුළුවන්.
ඒ නිසා එවැනි facility එකක් භාවිතා කිරීමට පෙර Department of Labour හෝ official EPF service එකෙන් නවතම තොරතුරු තහවුරු කරගැනීම වැදගත්.
ETF එකට මොකද වෙන්නේ?
ETF කියන්නේ EPF එකෙන් වෙනම fund එකක්.
ETF සඳහා employer 3%ක් contribute කරනවා.
ETF Board එකේ නීති අනුව වෙනම benefits සහ schemes තිබිය හැක.
ඒ නිසා EPF සහ ETF දෙකේ withdrawal rules එකම කියලා හිතන්න එපා.
දෙකටම වෙන වෙනම claim procedures සහ eligibility conditions තියෙනවා.
Employer EPF ගෙවනවාද කියලා check කරන්න පුළුවන්ද?
ඔව්.
සේවකයෙක් තම employer තමන්ගේ EPF contributions නිසි ලෙස ගෙවනවාද කියලා වරින් වර check කරන එක වැදගත්.
Salary slip එකේ EPF deduction එකක් පෙන්වනවා කියලා විතරක් employer ඒ මුදල නිසි ලෙස remit කරලා තියෙනවා කියලා සම්පූර්ණයෙන් තහවුරු වෙන්නේ නැහැ.
ඒ නිසා official EPF contribution history එකත් පරීක්ෂා කිරීම හොඳ පුරුද්දක්.
EPF records check කිරීම වැදගත් ඇයි?
EPF record එක වරින් වර check කරන එකෙන් වැරදි හෝ ගැටලු කලින්ම හඳුනාගන්න පුළුවන්.
උදාහරණයක් ලෙස:
සමහර මාසවල contributions නැතිව තිබීම
වැරදි salary amount එකක් භාවිතා කර තිබීම
Employer contribution එක credit නොවී තිබීම
NIC හෝ personal details වැරදි වීම
Employee number එකේ ගැටලු තිබීම
වැනි දේ කලින්ම හඳුනාගන්න පුළුවන්.
EPF සහ ETF අතර ප්රධාන වෙනස
EPF සඳහා සේවකයා සහ employer දෙන්නාම contribute කරනවා.
සේවකයා 8%ක් contribute කරනවා.
Employer 12%ක් contribute කරනවා.
ETF සඳහා සේවකයා contribute කරන්නේ නැහැ.
Employer 3%ක් contribute කරනවා.
EPF ප්රධාන වශයෙන් දිගුකාලීන විශ්රාම ඉතුරුම් අරමුදලක්.
ETF කියන්නේ වෙනම employee trust fund එකක්, එයට වෙනම benefits සහ rules තියෙනවා.
මතක තබාගත යුතු වැදගත් කරුණු
EPF සහ ETF සාමාන්ය bank savings accounts නොවේ.
Employer කෙනෙකු bank හෝ electronic payment system එකක් භාවිතා කර contributions යවන්න පුළුවන්.
EPF claim එක approve වුණාම bank account එක payment receive කරන්න භාවිතා කළ හැක.
Bank account එකට EPF money ලැබුණා කියලා bank එක EPF fund එකේ අයිතිකරු වෙන්නේ නැහැ.
සේවකයා EPF සඳහා සාමාන්යයෙන් 8%ක් contribute කරනවා.
Employer EPF සඳහා 12%ක් contribute කරනවා.
Employer ETF සඳහා 3%ක් contribute කරනවා.
ETF එක සේවකයාගේ salary එකෙන් අඩු නොකළ යුතුයි.
Job එකෙන් resign වීම විතරක් full EPF claim එකකට සාමාන්යයෙන් ප්රමාණවත් නොවේ.
විශේෂ claim සහ pre-retirement benefits සඳහා වෙන වෙනම eligibility rules තියෙනවා.
අවසාන වශයෙන්
EPF සහ ETF කියන්නේ ශ්රී ලංකාවේ සේවකයන්ගේ අනාගත මූල්ය ආරක්ෂාවට ඉතා වැදගත් අරමුදල් දෙකක්.
EPF හරහා සේවකයා සහ employer දෙන්නාම මාසිකව contribute කර දිගුකාලීන ඉතුරුමක් ගොඩනගනවා.
ETF හරහා employer විසින් අමතර employee benefit contribution එකක් සිදු කරනවා.
Commercial banks මේ payment process එකේ කොටසක් වෙන්න පුළුවන්. නමුත් EPF සහ ETF සාමාන්ය bank savings accounts ලෙස නොසලකන්න.
EPF claim එක approve වුණාට පස්සේ මුදල් claimantගේ bank account එකට ලැබිය හැකි නිසා, කෙනෙකුට තමන්ගේ full EPF amount එක bank account එක හරහා ලැබෙන්න පුළුවන්.
සේවකයන් තම EPF contributions සහ records වරින් වර check කරලා, personal details update කරලා, claim එකක් හෝ benefit එකක් සඳහා apply කිරීමට පෙර නවතම නිල requirements තහවුරු කරගැනීම වැදගත්.
සටහන: මෙම ලිපිය සාමාන්ය දැනුවත් කිරීම සඳහා පමණි. EPF සහ ETF නීති, eligibility requirements, contribution rules සහ claim procedures කාලයත් සමඟ වෙනස් විය හැක. Claim එකක් ඉදිරිපත් කිරීමට පෙර Department of Labour, Employees’ Provident Fund හෝ Employees’ Trust Fund Board වෙතින් නවතම නිල තොරතුරු තහවුරු කරන්න.